
معتمدة في نقابة الصحفيين العراقيين
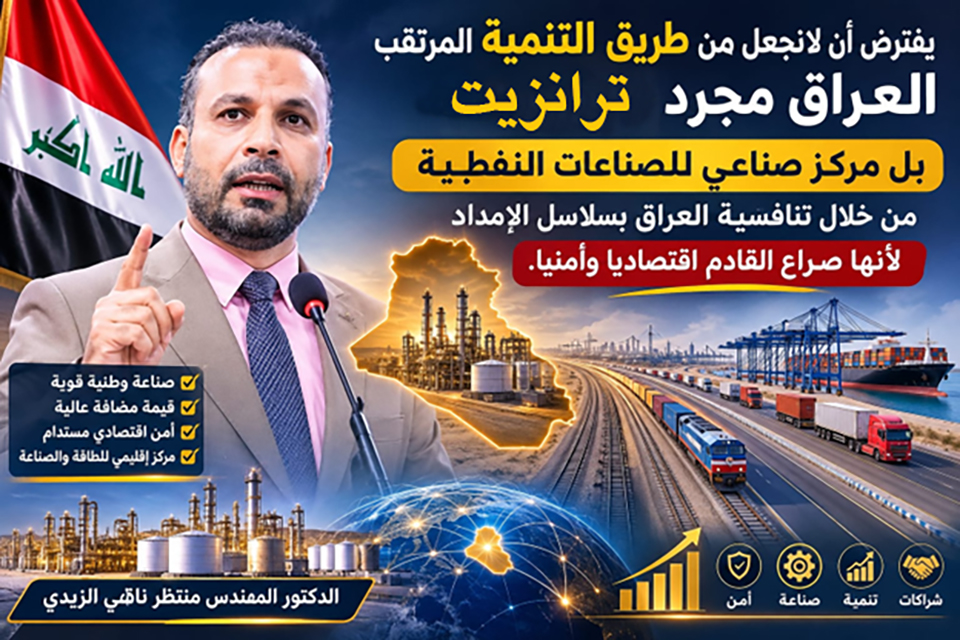

رؤية استراتيجية..
لربط النفط والغاز والصناعة والكهرباء والمياه بطريق التنمية والأسواق العالمية
الدكتور منتظر ناهي الزيدي يقترح تأسيس المجلس الأعلى للتصنيع الطاقوي في العراق مرتبطا بمجلس الوزراء
صوت القلم / خاص:
أكد الخبير في الطاقة والاقتصاد والتخطيط الاستراتيجي الدكتور منتظر ناهي الزيدي ان قوة الدول الاقتصادية لم تعد تقاس بما تمتلكه من موارد طبيعية فحسب بل بقدرتها على تحويل تلك الموارد إلى صناعات ومنتجات وسلاسل قيمة قادرة على المنافسة في الأسواق العالمية.
الزيدي قال في رؤية استراتيجية : من هذا المنطلق فإن التحدي الاستراتيجي أمام العراق لا يتمثل في زيادة إنتاج النفط الخام وتصديره فقط بل في إعادة بناء العلاقة بين الثروة النفطية والغازية والقاعدة الصناعية الوطنية وتحويل الطاقة من مورد مالي يعتمد على تقلبات الأسواق إلى محرك للإنتاج والتشغيل والتكنولوجيا والصادرات غير النفطية. إن العراق يمتلك مقومات هذا التحول؛ احتياطيات نفطية وغازية كبيرة وموقعاً جغرافياً يربط الخليج بتركيا والأسواق الأوروبية وموانئ بحرية وموارد بشرية هندسية وسوقاً محلية واسعة. لكن هذه المقومات ما زالت بحاجة إلى إطار وطني موحد يربط قرارات الاستثمار في النفط والغاز والكهرباء والصناعة والنقل والمياه ضمن رؤية اقتصادية واحدة.
واقترح الزيدي في رؤيته تأسيس المجلس الأعلى للتصنيع الطاقوي في العراق مرتبطاً بمجلس الوزراء، ليكون منصة وطنية للتخطيط الاستراتيجي والتنسيق بين القطاعات وتحديد أولويات المشاريع الصناعية الكبرى وتوجيه الاستثمارات نحو تعظيم القيمة المضافة للموارد الطبيعية من دون أن يكون بديلاً عن الوزارات أو متداخلاً مع صلاحياتها التنفيذية.
المقترحات:
أولاً: التحول الصناعي تفرضه اتجاهات الاقتصاد العالمي
تقدم المؤشرات الدولية دليلاً واضحاً على أن الصناعات البتروكيمياوية أصبحت أحد المحركات الرئيسية للطلب على النفط. فقد أشار تقرير وكالة الطاقة الدولية Oil 2025 إلى أن المواد الأولية المستخدمة في الصناعات البتروكيمياوية أسهمت بنحو 75% من صافي نمو الطلب العالمي على النفط خلال عام 2024. وتتوقع الوكالة أن يرتفع الطلب على هذه المواد إلى نحو 18.4 مليون برميل يومياً بحلول عام 2030 بزيادة تبلغ 2.1 مليون برميل يومياً مقارنة بعام 2024. وتكمن أهمية هذا المؤشر للعراق في أن جزءاً متزايداً من القيمة الاقتصادية للنفط لا يتحقق عند استخراجه أو حرق مشتقاته وقوداً بل عند تحويله إلى مواد أولية تدخل في صناعة البلاستيك والألياف الصناعية والمواد الكيميائية والأسمدة والمنتجات التحويلية. وهذا يفرض إعادة النظر في نموذج الاستثمار النفطي بحيث تصبح الصناعات التحويلية جزءاً أصيلاً من التخطيط للقطاع الاستخراجي لا نشاطاً منفصلاً عنه. وعلى مستوى الأسواق تشير بيانات يوروستات المنشورة في تشرين الأول 2026 إلى أن واردات الاتحاد الأوروبي من مجموعة المواد الكيميائية والمنتجات المرتبطة بها بلغت 348 مليار يورو في عام 2025 فيما بلغت قيمة الإنتاج المباع أوروبياً نحو 836 مليار يورو وبلغت الصادرات 605 مليارات يورو. وهذه المجموعة الإحصائية تشمل منتجات كيميائية متعددة ولا تمثل البتروكيمياويات وحدها لكنها تكشف حجم النشاط التجاري والصناعي الذي يمكن للعراق دراسة فرص النفاذ إليه وفق نوع المنتج والمواصفات والرموز الجمركية ومتطلبات المنافسة. أما إقليمياً فتوضح بيانات عرض المستثمرين لشركة قطر للطاقة في تشرين الثاني 2025 أن إنتاج قطر الحالي من المنتجات النهائية يبلغ نحو 14.9 مليون طن سنوياً مع مشاريع توسع إضافية بطاقة 9.6 ملايين طن تستهدف رفع الإجمالي إلى 24.5 مليون طن سنوياً بحلول عام 2030. وهذا ليس مجرد رقم إنتاجي بل مؤشر على حجم المنافسة التي تتجه إليها المنطقة في تحويل الغاز والموارد الهيدروكربونية إلى منتجات صناعية ذات قيمة مضافة.
إن هذه الأرقام تضع العراق أمام خيار استراتيجي واضح إما أن يبقى مورداً للمواد الأولية في سوق تتوسع فيها الصناعات التحويلية لدى المنافسين أو أن يبدأ ببناء قاعدة صناعية تستثمر موارده وموقعه الجغرافي وتؤسس لصادرات ذات قيمة مضافة أعلى.
ثانياً: المجلس الأعلى للتصنيع الطاقوي: من تنسيق القطاعات إلى صناعة القرار الاقتصادي
تتمثل الفكرة الأساسية للمقترح في تأسيس مجلس يرتبط بمجلس الوزراء تكون مهمته وضع استراتيجية وطنية للتصنيع الطاقوي حتى عام 2040 وتحويلها إلى برامج ومشاريع قابلة للتمويل والتنفيذ والقياس.
ويضم المجلس ممثلين عن وزارات النفط والكهرباء والصناعة والمعادن والتخطيط والنقل والموارد المائية والمالية والهيئة الوطنية للاستثمار إلى جانب خبراء مستقلين في الاقتصاد والطاقة والصناعة والهندسة والتمويل وممثلين عن الجامعات والقطاع الخاص وفق ضوابط واضحة لتعارض المصالح والشفافية.
ولا ينبغي أن يتحول المجلس إلى جهاز إداري جديد يضيف طبقة من البيروقراطية بل إلى جهة تنسيقية استراتيجية تتولى معالجة التداخل بين الخطط القطاعية وتحديد الأولويات الوطنية ومراجعة الجدوى الاقتصادية للمشاريع الكبرى ومتابعة مؤشرات الإنجاز ورفع تقارير دورية إلى مجلس الوزراء.
وتتمثل مهمته الأولى في إعداد خريطة وطنية متكاملة للموارد والطاقات والقدرات الإنتاجية تشمل النفط الخام والغاز المصاحب والطبيعي والمصافي والصناعات البتروكيمياوية ومحطات الكهرباء ومصادر المياه والموانئ والسكك الحديدية والمناطق الصناعية. ومن خلال هذه الخريطة يمكن تحديد الفجوات الاستثمارية وترتيب المشاريع بحسب عائدها الاقتصادي والتصديري بدلاً من توزيع الموارد المالية على مشاريع متفرقة لا ترتبط بمنظومة إنتاج متكاملة.
ثالثاً: تعظيم قيمة البرميل والغاز عبر سلسلة صناعية متكاملة
ينبغي أن تنطلق الاستراتيجية من مفهوم سلسلة القيمة أي عدم التعامل مع النفط والغاز بوصفهما سلعتين للتصدير فقط بل باعتبارهما مدخلين رئيسيين لصناعات متعددة. في قطاع النفط يتطلب ذلك تطوير المصافي على أساس الكفاءة والمرونة ونوعية المنتجات والتوسع المدروس في وحدات التحويل العميق وربط المصافي بمجمعات بتروكيمياوية قادرة على استخدام النافثا والغازات واللقيم المناسب لإنتاج الإيثيلين والبروبيلين والبوليمرات والمواد الكيميائية والمنتجات الوسيطة والنهائية. وفي قطاع الغاز يجب الانتقال من معالجة مشكلة الحرق بوصفها ملفاً بيئياً وتشغيلياً فقط إلى النظر إليها باعتبارها فرصة اقتصادية مهدورة. فالغاز المصاحب والطبيعي يمكن أن يشكل رافعه سيادية أيضا ومجمعات البتروكيمياويات وصناعة الأسمدة والمنتجات الغازية شريطة توفير المعالجة والنقل والبنية التحتية والعقود التجارية التي تضمن استمرارية الإمدادات. كما ينبغي أن تتضمن الاستراتيجية تقييماً اقتصادياً لاستخدام الغاز في الصناعات المختلفة ومقارنة العائد من تصديره أو استخدامه محلياً أو تحويله إلى منتجات صناعية وفق الأسعار العالمية وكلف النقل والاستثمار وكفاءة التكنولوجيا والأسواق المستهدفة. ولا يعني هذا التوجه إيقاف تصدير النفط الخام أو الغاز بل بناء توازن اقتصادي تدريجي بين التصدير المباشر والتصنيع المحلي بحيث لا يُوجَّه اللقيم إلى مشروع صناعي إلا عندما تثبت دراسات الجدوى أن العائد الاقتصادي الكلي للمشروع بما يشمل القيمة المضافة والتشغيل والصادرات يتفوق على البدائل المتاحة.
رابعاً: الكهرباء والمياه أساس تنافسية الصناعة
لا يمكن بناء صناعة بتروكيمياوية أو تحويلية تنافسية من دون طاقة كهربائية مستقرة ومياه مضمونة وكلف تشغيل يمكن التحكم بها. لذلك ينبغي أن تكون كفاءة محطات الكهرباء وتطوير شبكات النقل والتوزيع جزءاً من استراتيجية التصنيع الطاقوي. ويشمل ذلك تحسين كفاءة وحدات التوليد وتقليل الفواقد واستثمار الحرارة المهدورة حيثما تسمح الجدوى الفنية والاقتصادية ودراسة حلول الطاقة المتكاملة للمجمعات الصناعية الكبرى بما يضمن موثوقية الإمداد ويخفض كلفة الإنتاج. أما في ملف المياه فيجب التعامل مع التحلية ومعالجة مياه الصرف وإعادة الاستخدام بوصفها مسارات متكاملة لكنها مختلفة فنياً. فتحلية مياه البحر يمكن أن توفر مياه الشرب والاستخدامات الصناعية للمناطق الساحلية والمشاريع التي تتطلب ذلك في حين يمكن لمعالجة مياه الصرف وإعادة استخدامها أن تدعم السقي وبعض الاستخدامات الصناعية وفق المعايير الصحية والبيئية. كما يمكن دراسة استخدام الحرارة والطاقة المتاحة في بعض المنشآت لتقليل كلف التحلية بعد إجراء دراسات فنية مستقلة. إن ضمان الطاقة والمياه ليس خدمة مساندة للصناعة فحسب بل شرط أساسي لجذب المستثمرين وتخفيض كلف الإنتاج ورفع القدرة التنافسية للمنتج العراقي.
خامساً: طريق التنمية يجب أن يصبح ممراً صناعياً لا ممراً للعبور فقط
يمثل مشروع طريق التنمية فرصة استراتيجية لإعادة تشكيل الجغرافيا الاقتصادية للعراق. ووفق البيانات الحكومية والتصريحات المنشورة في تشرين الأول 2026 يمتد المشروع لنحو 1,200 كيلومتر وتقدر كلفته بنحو 17 مليار دولار منها 10.5 مليارات دولار للسكك الحديدية و6.5 مليارات دولار للطريق البري.
كما تشير تقديرات وزارة النقل المنشورة إلى أن مدة نقل البضائع عبر المسار قد تبلغ نحو 25 يوماً مقابل 36 يوماً عبر قناة السويس و46 يوماً عبر رأس الرجاء الصالح. أي توفير تقديري يبلغ 11 يوماً مقارنة بمسار السويس و21 يوماً مقارنة بمسار رأس الرجاء الصالح. وهذه مدد تقديرية معلنة وليست نتائج تشغيل تجاري مثبتة كما أن المقارنة النهائية يجب أن تأخذ في الاعتبار كلف النقل والتأمين والمناولة والحدود والقدرة الاستيعابية والموثوقية. لكن القيمة الاستراتيجية لطريق التنمية لا ينبغي أن تختصر في اختصار زمن النقل. فالمشروع سيظل محدود الأثر الصناعي إذا اقتصر دوره على مرور البضائع بين ميناء الفاو والحدود التركية. المطلوب أن يتحول إلى محور اقتصادي تتوزع على امتداده مناطق صناعية ولوجستية ومراكز تخزين وتوزيع ومجمعات تحويلية ترتبط بمصافي النفط والغاز ومصانع الأسمدة والبتروكيمياويات والصناعات الهندسية والغذائية والإنشائية. إن إنشاء مناطق صناعية مرتبطة بالموانئ والسكك الحديدية يمكن أن يخلق طلباً على الخدمات والمعدات والنقل والصيانة والتعبئة والتغليف والتخزين ويمنح المحافظات التي يمر بها المشروع فرصة للمشاركة في النشاط الإنتاجي بدلاً من أن تكون مجرد مناطق عبور جغرافي. لهذا بإمكان العراق إحلال دور بلدان الشرق الأدنى وبلدان الخليج في تصدير البتروكيمياويات والمنتجات الأخرى المتعلقة بالصناعات النفطية من خلال تنافسية سلاسل الامداد العراقية. القادم تنافس وصراع سلاسل الامداد والعراق يجب ان يدخل ذلك مبكرا وبتوازن بالتنسيق من الأطراف المستفيدة.
سادساً: شراكات دولية تنقل التكنولوجيا وتبني القدرة الوطنية
إن حجم الاستثمارات المطلوبة لتطوير المصافي والمجمعات البتروكيمياوية والبنى التحتية للطاقة والمياه يتجاوز قدرة التمويل الحكومي وحده الأمر الذي يجعل الشراكات الاستثمارية الدولية ضرورة اقتصادية بشرط أن تُبنى على مصالح متبادلة وعقود واضحة.
ويستطيع العراق استقطاب شركات عالمية في مجالات الطاقة والهندسة والتكنولوجيا مثل Shell وTotalEnergies وExxonMobil وChevron وTechnip Energies وLinde إلى جانب الشركات الآسيوية المتخصصة من خلال مشروعات محددة ذات جدوى اقتصادية واضحة لا من خلال مذكرات تفاهم عامة. ويجب أن تتضمن هذه الشراكات التزامات قابلة للقياس في نقل التكنولوجيا وتدريب المهندسين والفنيين العراقيين ورفع المحتوى المحلي وتطوير الموردين الوطنيين وإنشاء مراكز للبحث والتطوير وربط عقود الاستثمار بمؤشرات أداء تتعلق بالإنتاج والتصدير والكفاءة التشغيلية. كما ينبغي تنويع الشركاء والأسواق وعدم ربط المشاريع الكبرى بمصدر تمويل أو تكنولوجيا أو سوق واحدة. فالتوازن بين الشراكات الخليجية والتركية والأوروبية والآسيوية يمنح العراق مرونة أكبر ويحول المصالح الاقتصادية المتبادلة إلى عنصر داعم للاستقرار والأمن القومي الاقتصادي.
سابعاً: خارطة تنفيذ حتى عام 2040 ومؤشرات لا تقبل المجاملة
لكي لا يبقى المقترح في إطار الرؤية النظرية ينبغي تقسيم الاستراتيجية إلى مراحل تنفيذية مترابطة.
تبدأ المرحلة الأولى خلال عام من تأسيس المجلس بإعداد قاعدة بيانات وطنية موحدة وتقييم المشاريع القائمة والمتوقفة وتحديد احتياجات اللقيم والطاقة والمياه والنقل وإعداد قائمة بالمشاريع ذات الأولوية مع نشر خط أساس رقمي واضح يمكن قياس التقدم عليه. وتخصص المرحلة الثانية للأعوام 2028–2030 لاستكمال دراسات الجدوى والتصاميم والتمويل والإغلاق المالي للمشاريع ذات الأولوية وبدء تنفيذ المشاريع التي تثبت قدرتها على تحقيق عائد اقتصادي وتنافسي بالتزامن مع ربط المناطق الصناعية بميناء الفاو وطريق التنمية.
أما المرحلة الثالثة من 2031 إلى 2035 فتستهدف التوسع في الطاقات الإنتاجية للمصافي والبتروكيمياويات والأسمدة والصناعات التحويلية وزيادة مساهمة المنتجات الصناعية في الصادرات العراقية وتعميق المحتوى المحلي في المعدات والخدمات. وتتجه المرحلة الرابعة من 2036 إلى 2040 إلى ترسيخ العراق مركزاً إقليمياً للتصنيع الطاقوي والخدمات الصناعية واللوجستية مع تطوير البحث والتكنولوجيا والمنتجات ذات القيمة المضافة الأعلى. ويجب أن تخضع جميع المراحل لمؤشرات أداء سنوية منشورة تشمل حجم الاستثمارات المنفذة فعلياً والطاقة الإنتاجية الجديدة التي دخلت الخدمة وكميات الغاز المصاحب المستثمرة ونسب خفض الحرق وكفاءة استهلاك الطاقة والمياه وقيمة الصادرات الصناعية غير النفطية ونسبة المحتوى المحلي وعدد الوظائف المستدامة ونسبة الإنجاز الفعلي للمشاريع مقارنة بالجداول الزمنية والكلف المعتمدة.
ولا ينبغي احتساب توقيع العقود أو مذكرات التفاهم أو الإعلان عن المشاريع على أنها إنجازات إنتاجية؛ فالإنجاز الحقيقي يبدأ بالإغلاق المالي والتنفيذ والتشغيل وتحقيق المبيعات والعوائد.
ثامناً: التمويل والانضباط الاقتصادي شرط النجاح
لا يمكن أن تنجح استراتيجية بهذا الحجم من خلال الاعتماد المطلق على الموازنة العامة. المطلوب بناء هيكل تمويلي متنوع يجمع بين الاستثمار الأجنبي المباشر والشراكات بين القطاعين العام والخاص والتمويل المصرفي والتجاري وتمويل مؤسسات التنمية وإصدار أدوات تمويل مناسبة للمشاريع القابلة لتحقيق تدفقات نقدية مستقرة. ويجب أن يخضع كل مشروع لدراسة مستقلة تتضمن الكلفة الرأسمالية والتشغيلية ومصادر اللقيم وسعر الطاقة والمياه وحساسية المشروع لتقلبات أسعار النفط والغاز والمنتجات والأسواق المستهدفة وصافي القيمة الحالية ومعدل العائد الداخلي والمخاطر البيئية والتمويلية والتجارية. كما ينبغي اعتماد بوابات قرار استثماري واضحة؛ فلا ينتقل المشروع إلى مرحلة التنفيذ قبل إثبات جدواه وتأمين موارده وتحديد الجهة المسؤولة عنه وتوضيح نموذج الشراكة والتمويل وتحديد السوق التي سيبيع فيها منتجاته. وبهذا يمكن تجنب تكرار تجارب المشاريع المتعثرة أو الطاقات الإنتاجية التي لا تجد سوقاً أو لقيمًا أو بنية تحتية كافية.
